04/09/2026
Perte de gain maladie : stop-loss ou autoassurance?
La multiplication des absences et la conjoncture rendent les assureurs encore plus prudents. Les EMS qui renégocient peuvent se retrouver sans solution d’assurance classique ou face à ces augmentations de prime importantes. Cet article reprend les bases de l’assurance perte de gain et explore deux alternatives: l’autoassurance et le modèle stop-loss.
Selon l’Office fédéral de la statistique (OFS), un salarié à plein temps a enregistré en moyenne 8,5 jours d’absence pour maladie ou accident en Suisse en 2024. Dans la branche « santé humaine et action sociale », qui comprend notamment les EMS, cette moyenne atteignait 9,4 jours. Elle était par comparaison de 6,7 jours dans les activités financières et d’assurance et de 5,4 jours dans l’information et la communication.
Avec des équipes importantes, une activité qui doit être assurée 24 heures sur 24 et des métiers physiquement et psychiquement exigeants, les absences font partie des réalités quotidiennes de la gestion du personnel des EMS. Elles ont aussi un coût : au maintien du revenu du collaborateur absent peuvent s’ajouter les remplacements, les heures supplémentaires ou encore la charge reportée sur les équipes présentes.
Dans ce contexte, l’évolution des primes d’assurance perte de gain maladie suscite une attention croissante. En Valais, des augmentations allant jusqu’à 80 % des primes ont été proposées à certains EMS, quand ce n’était pas simplement l’absence pure et simple d’offre. Une situation qui a invité des directions à réfléchir aux alternatives en requestionnant le principe de base de l’assurance : quelle partie de ce risque une entreprise doit-elle réellement transférer à un assureur et quelle partie peut-elle éventuellement supporter elle-même ?
Modèle classique : transférer le risque
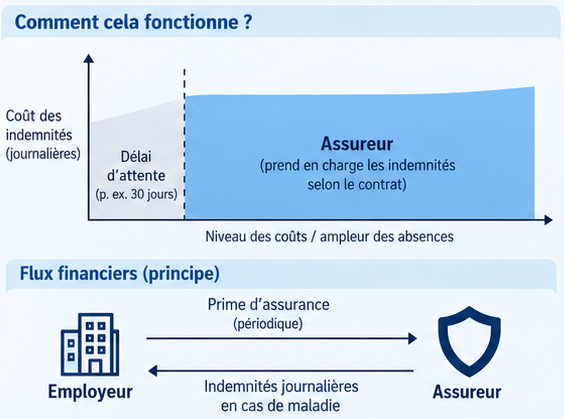
C’est le modèle le plus répandu dans les EMS comme dans la majorité des PME. Un contrat d’assurance collectif d’indemnités journalières en cas de maladie est conclu auprès d’une assurance. L’entreprise verse une prime à l’assureur qui, lorsque les conditions prévues par le contrat sont remplies, prend en charge les indemnités dues en cas d’incapacité de travail.
Dans ce modèle, l’employeur continue de verser le salaire de l’employé dès le premier jour d’absence. La grande majorité des polices d’assurance incluent un délai de carence (souvent de trente jours) avant d’activer un remboursement. Pour les absences de courte durée, l’employeur assume donc déjà, même avec ce modèle classique, une forme d’auto-assurance.
Pour les absences plus longues (et donc plus chères), l’employeur bénéficie du soutien de l’assurance, qui rembourse le salaire versé sous forme d’indemnités. Ce système permet ainsi de diminuer le risque financier, puisque seules les absences de courtedurée sont directement assumées par l’employeur. L’assureur, lui, évalue les statistiques d’absence des exercices précédents et détermine le risque en ajoutant une marge de sécurité et des frais administratifs.
Dans ce modèle, l’employeur bénéficie d’une stabilité des coûts, mais dans les deux sens : si la sinistralité augmente (s’il y a plus d’absences ou des absences plus longues), les primes augmenteront lors du prochain contrat, même si la situation est revenue à la normale entre-temps.
Auto-assurance : conserver le risque dans l’entreprise
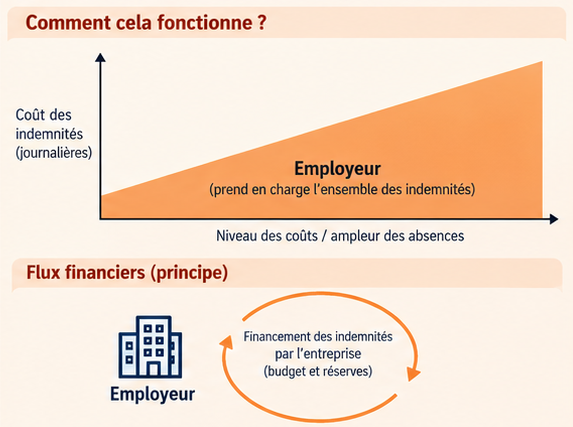
L’employeur ne devient pas une compagnie d’assurance, mais il assume lui-même les coûts des absences maladie. Une organisation tout à fait légale, à condition de respecter les exigences de la CCT ainsi que des principes rigoureux de transparence et de gouvernance.
Dans cette situation, l’employeur n’a plus de primes à payer et gère lui-même le risque. Lorsque la sinistralité est meilleure que prévu, l’argent non utilisé reste dans l’organisation. L’entreprise peut également ajuster progressivement son financement à son expérience réelle plutôt que de payer une prime comprenant le coût du transfert du risque.
Quid des charges sociales ?
Contrairement aux indemnités journalières versées par un assureur externe (LCA) qui sont exonérées de cotisations sociales, les montants versés directement par l’employeur à titre de maintien de salaire sont, selon la règle générale du droit des assurances sociales, considérés comme du salaire déterminant soumis à l’AVS/AI/APG/AC. Si des dérogations cantonales ponctuelles et discutées ont pu être accordées à titre exceptionnel, l’exonération des charges sociales ne constitue pas un automatisme et ne doit pas être considérée comme un argument financier acquis lors de l’évaluation d’un projet d’auto-assurance.
Mais à l’inverse, une mauvaise année reste entièrement à sa charge. Plusieurs incapacités longues ou une hausse soudaine des absences peuvent rapidement dépasser les prévisions budgétaires.
À partir de quelle taille ?
Il n’existe aucun seuil légal ou même généralisable à partir duquel le modèle d’auto-assurance est préférable. Toutefois, le principe statistique est simple : plus les employés sont nombreux, plus le risque assuré devient prévisible. Par ailleurs, plus l’entreprise a de réserves financières, plus sa capacité à assumer un ou plusieurs mauvais exercices est renforcée.
La taille de l’entreprise n’est donc qu’un facteur de décision parmi d’autres, au même titre que le taux de sinistralité, la disponibilité d’un assureur pour conclure une police et la prime proposée.
Stop-loss : conserver le prévisible, assurer l’exceptionnel
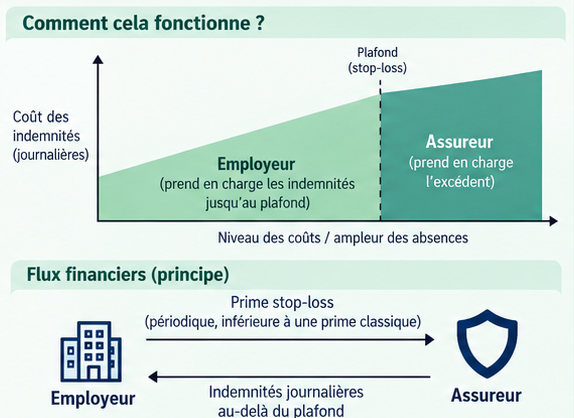
Le principe est plus ou moins similaire à ce qui prévaut lors des 30 premiers jours d’absence : l’entreprise finance elle-même les indemnités jusqu’à un plafond déterminé, tandis qu’un assureur prend en charge les coûts qui dépasseraient ce seuil. Par conséquent, le montant de la prime est réduit au risque « inacceptable » (ou exceptionnel) pour l’employeur.
Dans le modèle, le plafond est notamment défini en fonction de la sinistralité historique de l’EMS et de la capacité financière de l’entreprise. Ainsi, pour un EMS dont les indemnités maladie oscillent habituellement autour d’un million de francs par année, l’établissement peut décider de supporter lui-même ce risque jusqu’à 1,3 million. Si les dépenses atteignent 900’000 francs ou 1,1 million, elles restent à sa charge. Si une année exceptionnelle les porte à 1,6 million, l’assureur intervient pour la partie dépassant le plafond prévu, selon les modalités contractuelles.
De plus, l’assureur va effectuer le suivi des cas à partir d’un délai d’attente défini, moyennant une facturation sous forme de frais de gestion basée sur un pourcentage calculé sur les indemnités versées. Ainsi, l’EMS pourra continuer à bénéficier des services spécialisés indispensables :
- Les visites des collaborateurs malades ;
- Le Case Management et l’accompagnement à la réinsertion ;
- Les demandes d’expertises médicales ;
- Les services d’un médecin-conseil ;
- L’intervention du service de détection des fraudes.
Par ailleurs, si l’assureur estime que les prestations ne sont plus dues, la compagnie intervient directement auprès de l’employé, ce qui évite à la direction de l’EMS d’entrer en conflit frontal avec son collaborateur.
Cette solution permet à l’assureur de ne plus prendre de risque de perte financière sur la masse courante, mais il ne réalisera plus non plus de bénéfice sur le risque : il est simplement rétribué pour son travail de gestion. Le stop-loss permet ainsi de conserver une partie des avantages de l’auto-assurance tout en plafonnant le risque d’une année exceptionnelle et en maintenant le soutien de l’assureur sur la gestion des cas.
S’auto-assurer ne signifie pas seulement payer soi-même
Une assurance perte de gain ne consiste pas seulement à effectuer des paiements. Lorsqu’un collaborateur est absent plusieurs semaines ou plusieurs mois, quelqu’un doit administrer son dossier, contrôler le droit aux prestations, assurer les coordinations nécessaires avec les assurances sociales (AI, LPP, etc.) et, lorsque la situation le nécessite, solliciter un médecin-conseil ou organiser un accompagnement en vue du retour au travail.
En quittant un modèle d’assurance traditionnel, ces fonctions ne disparaissent pas. Elles doivent être reprises par l’employeur ou confiées à des prestataires externes.
Un EMS qui choisirait la voie de l’auto-assurance doit ainsi s’assurer qu’il a évalué les charges correspondantes dans le calcul, par exemple en internalisant une partie des tâches et en contractant avec un médecin-conseil externe. C’est tout l’intérêt du modèle stop-loss, qui maintient cet encadrement et ces prestations d’expertise médicale sans contraindre l’institution à devoir tout reconstituer en interne.


