04/09/2026
Verdienstausfall bei Krankheit: Stop-Loss oder Selbstversicherung?
Die zunehmenden Ausfälle und die Konjunkturlage lassen die Versicherer noch vorsichtiger werden. APH, die ihre Verträge neu verhandeln, könnten ohne klassische Versicherungslösung dastehen oder mit erheblichen Prämienerhöhungen konfrontiert sein. Dieser Artikel erläutert die Grundlagen der Erwerbsausfallversicherung und beleuchtet zwei Alternativen: die Selbstversicherung und das Stop-Loss-Modell.
Nach Angaben des Bundesamtes für Statistik verzeichnete ein Vollzeitbeschäftigter in der Schweiz im Jahr 2024 durchschnittlich 8,5 Tage Abwesenheit aufgrund von Krankheit oder Unfall. Im Wirtschaftszweig «Gesundheits- und Sozialwesen“, zu dem insbesondere APH gehören, lag dieser Durchschnitt bei 9,4 Tagen. Im Vergleich dazu betrug er im Finanz- und Versicherungswesen 6,7 Tage und im Bereich Information und Kommunikation 5,4 Tage.
Angesichts grosser Teams, eines Betriebs, der rund um die Uhr gewährleistet sein muss, sowie körperlich und psychisch anspruchsvoller Tätigkeiten gehören Abwesenheiten zum Alltag des Personalmanagements in APH. Sie verursachen zudem Kosten: Zum Lohnausfall des abwesenden Mitarbeiters kommen noch Kosten für Vertretungen, Überstunden oder die zusätzliche Belastung der anwesenden Teams hinzu.
Vor diesem Hintergrund rückt die Entwicklung der Prämien für die Krankenversicherung bei Erwerbsausfall zunehmend in den Fokus. Im Wallis wurden bestimmten APH Prämienerhöhungen von bis zu 80 % vorgeschlagen, wenn nicht gar gänzlich keine Angebote mehr vorlagen. Diese situation hat die Leitungen dazu veranlasst, über Alternativen nachzudenken und das Grundprinzip der Versicherung zu hinterfragen: Welchen Teil dieses Risikos muss ein Unternehmen tatsächlich auf einen Versicherer übertragen und welchen Teil kann es möglicherweise selbst tragen?
Klassisches Modell: Risikoübertragung
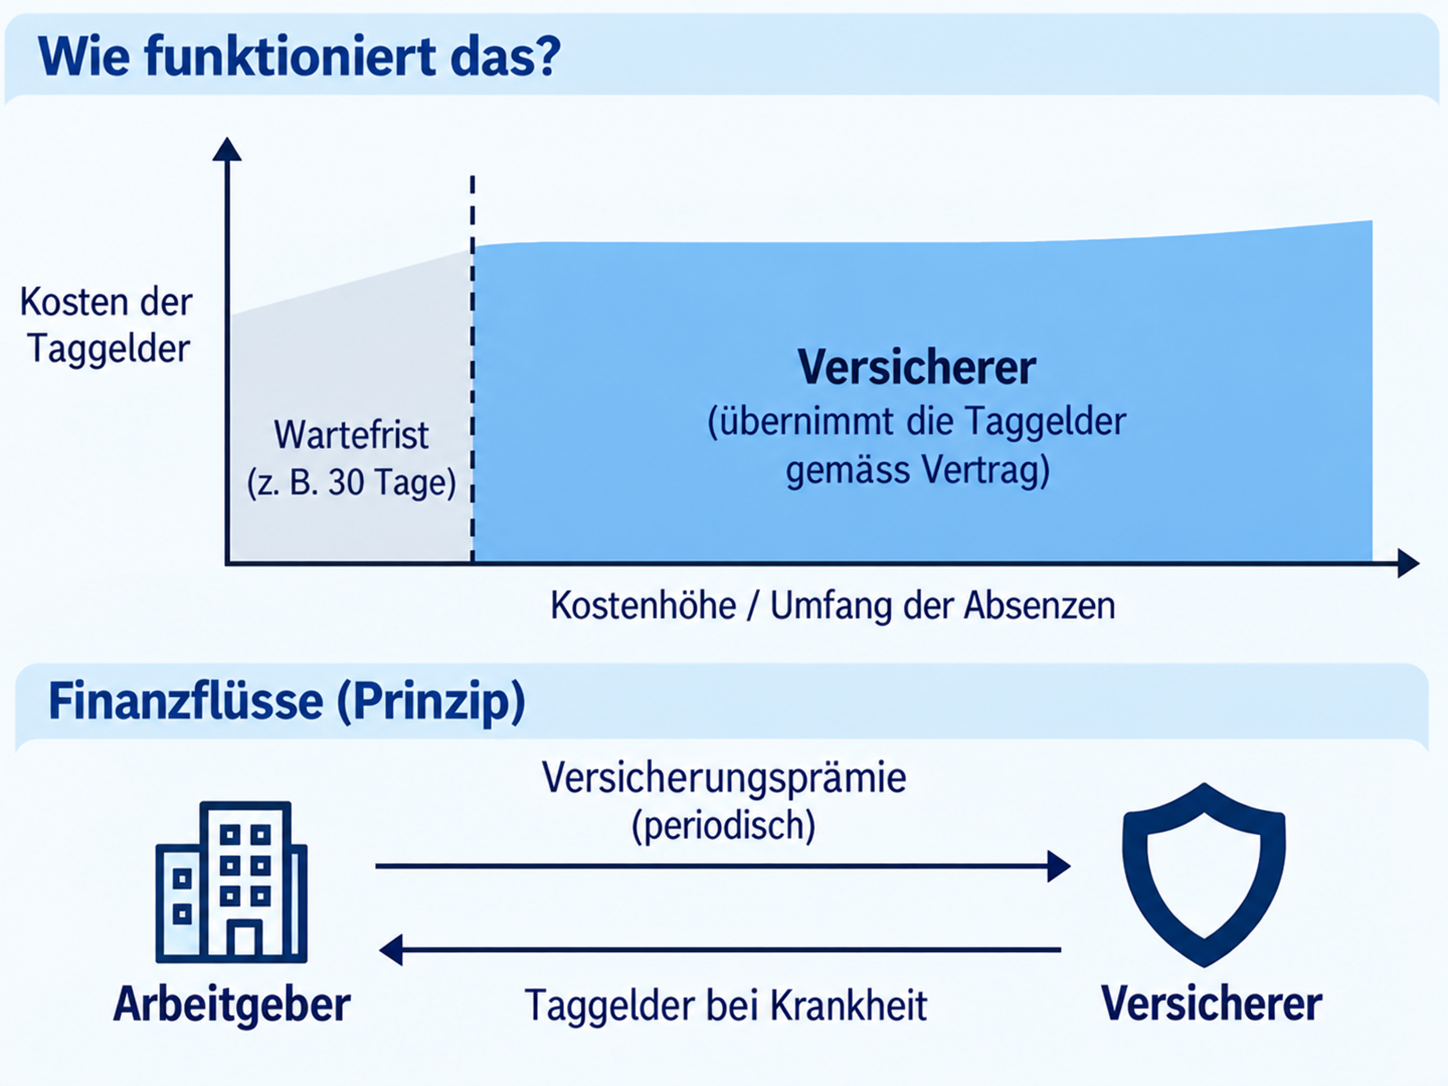
Dies ist das in APH sowie in den meisten KMU am weitesten verbreitete Modell. Bei einer Versicherung wird ein Gruppenvertrag über Krankentagegeld abgeschlossen. Das Unternehmen zahlt eine Prämie an den Versicherer, der bei Erfüllung der vertraglich festgelegten Bedingungen die bei Arbeitsunfähigkeit fälligen Leistungen übernimmt.
Bei diesem Modell zahlt der Arbeitgeber den Lohn des Arbeitnehmers ab dem ersten Tag der Abwesenheit weiter. Die überwiegende Mehrheit der Versicherungspolicen sieht eine Wartezeit (oftmals von 30 Tagen) vor, bevor eine Erstattung erfolgt. Bei kurzfristigen Abwesenheiten übernimmt der Arbeitgeber somit bereits bei diesem klassischen Modell eine Art Selbstversicherung.
Bei längeren (und damit kostspieligeren) Abwesenheiten erhält der Arbeitgeber Unterstützung durch die Versicherung, die das gezahlte Gehalt in Form von Leistungen erstattet. Dieses System ermöglicht somit eine Verringerung des finanziellen Risikos, da nur kurzfristige Abwesenheiten direkt vom Arbeitgeber getragen werden. Der Versicherer seinerseits wertet die Abwesenheitsstatistiken der vergangenen Geschäftsjahre aus und ermittelt das Risiko, indem er eine Sicherheitsmarge sowie Verwaltungskosten hinzurechnet.
Bei diesem Modell profitiert der Arbeitgeber von stabilen Kosten, allerdings in beide Richtungen: Steigt die Schadenhäufigkeit (gibt es mehr oder längere Abwesenheiten), erhöhen sich die Prämien beim nächsten Vertragsabschluss, auch wenn sich die situation inzwischen wieder normalisiert hat.
Selbstversicherung: Das Risiko bleibt im Unternehmen
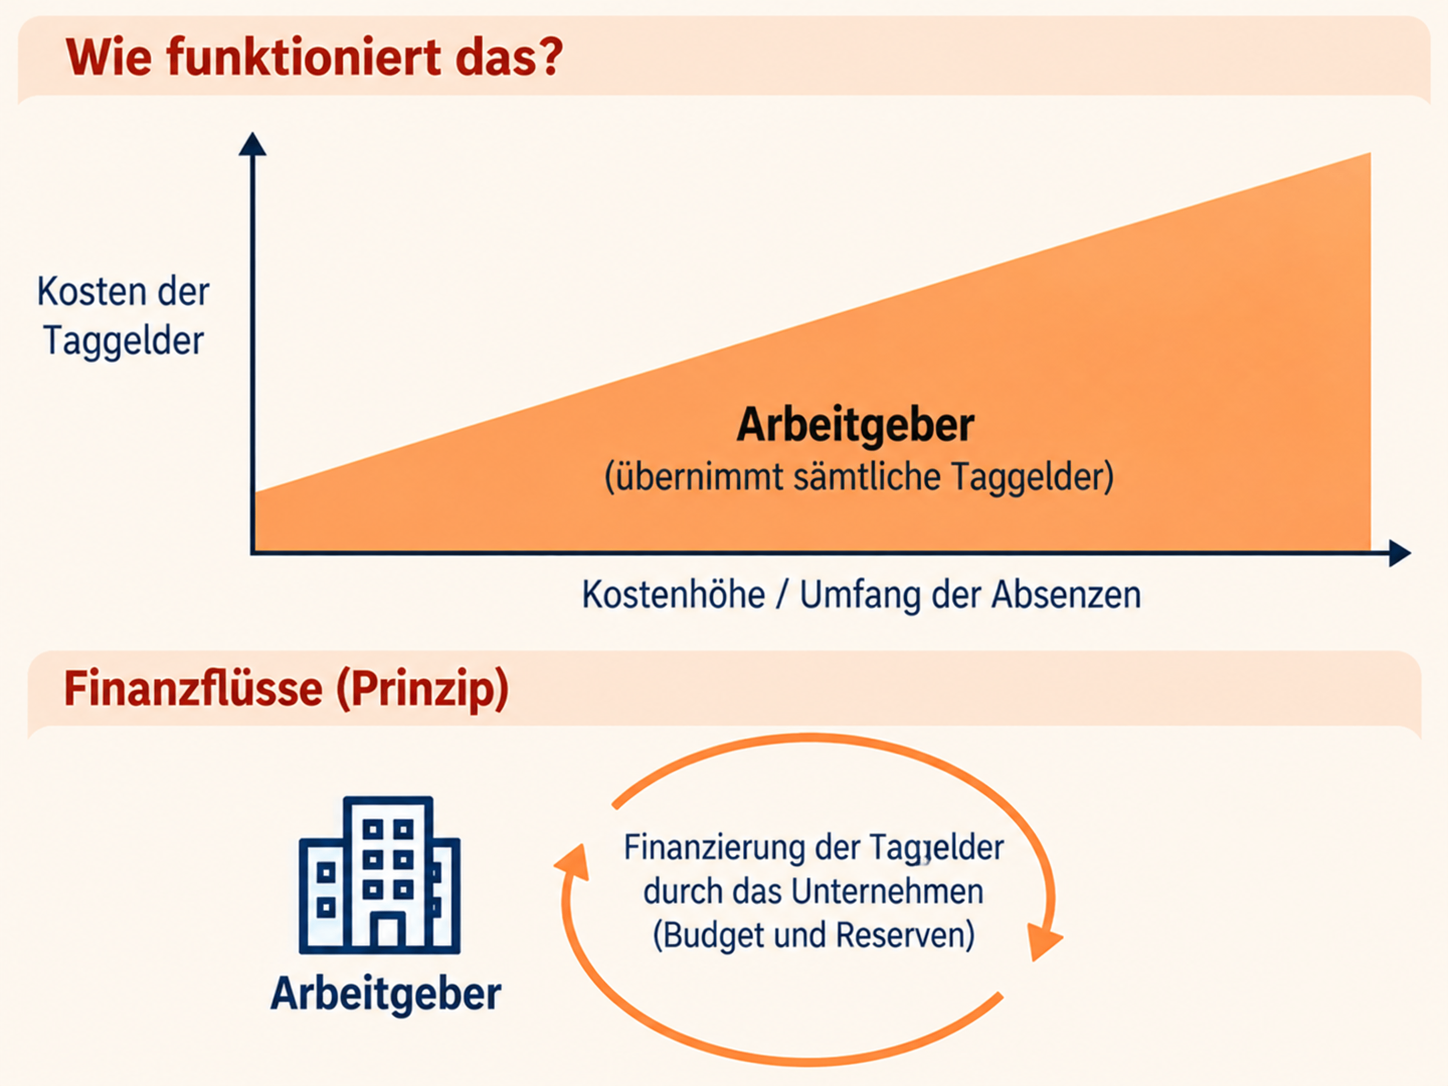
Der Arbeitgeber wird zwar nicht zur Versicherungsgesellschaft, übernimmt aber die Kosten für krankheitsbedingte Fehlzeiten selbst. Eine völlig legale Vorgehensweise, sofern die Anforderungen des GAV sowie strenge Grundsätze der Transparenz und Unternehmensführung eingehalten werden.
Im Gegensatz zu den von einem externen Versicherer (VVG) ausbezahlten Taggeldern, die von den Sozialabgaben befreit sind, gelten die vom Arbeitgeber direkt als Lohnfortzahlung ausbezahlten Beträge nach der allgemeinen Regel des Sozialversicherungsrechts als massgebender Lohn, der der AHV/IV/EO/ALV unterliegt. Zwar konnten in Einzelfällen und nach eingehender Prüfung kantonale Ausnahmeregelungen gewährt werden, doch ist die Befreiung von den Sozialabgaben kein automatischer Vorgang und darf bei der Bewertung eines Selbstversicherungsprojekts nicht als gesichertes finanzielles Argument angesehen werden.
Umgekehrt muss ein schlechtes Jahr jedoch vollständig selbst getragen werden. Mehrere längere Arbeitsunfähigkeiten oder ein plötzlicher Anstieg der Abwesenheiten können die Budgetprognosen schnell übersteigen.
Ab welcher Grösse?
Es gibt keinen gesetzlichen oder gar allgemein gültigen Schwellenwert, ab dem das Modell der Selbstversicherung vorzuziehen ist. Das statistische Prinzip ist jedoch einfach: Je mehr Mitarbeiter ein Unternehmen hat, desto besser lässt sich das versicherte Risiko abschätzen. Je mehr finanzielle Reserven ein Unternehmen zudem besitzt, desto besser ist es in der Lage, ein oder mehrere schlechte Geschäftsjahre zu verkraften.
Die Unternehmensgröße ist daher nur ein Entscheidungsfaktor unter vielen, ebenso wie die Schadenquote, die Bereitschaft eines Versicherers, eine Police abzuschliessen, und die angebotene Prämie.
Stop-Loss: Das Vorhersehbare bewahren, das Aussergewöhnliche absichern
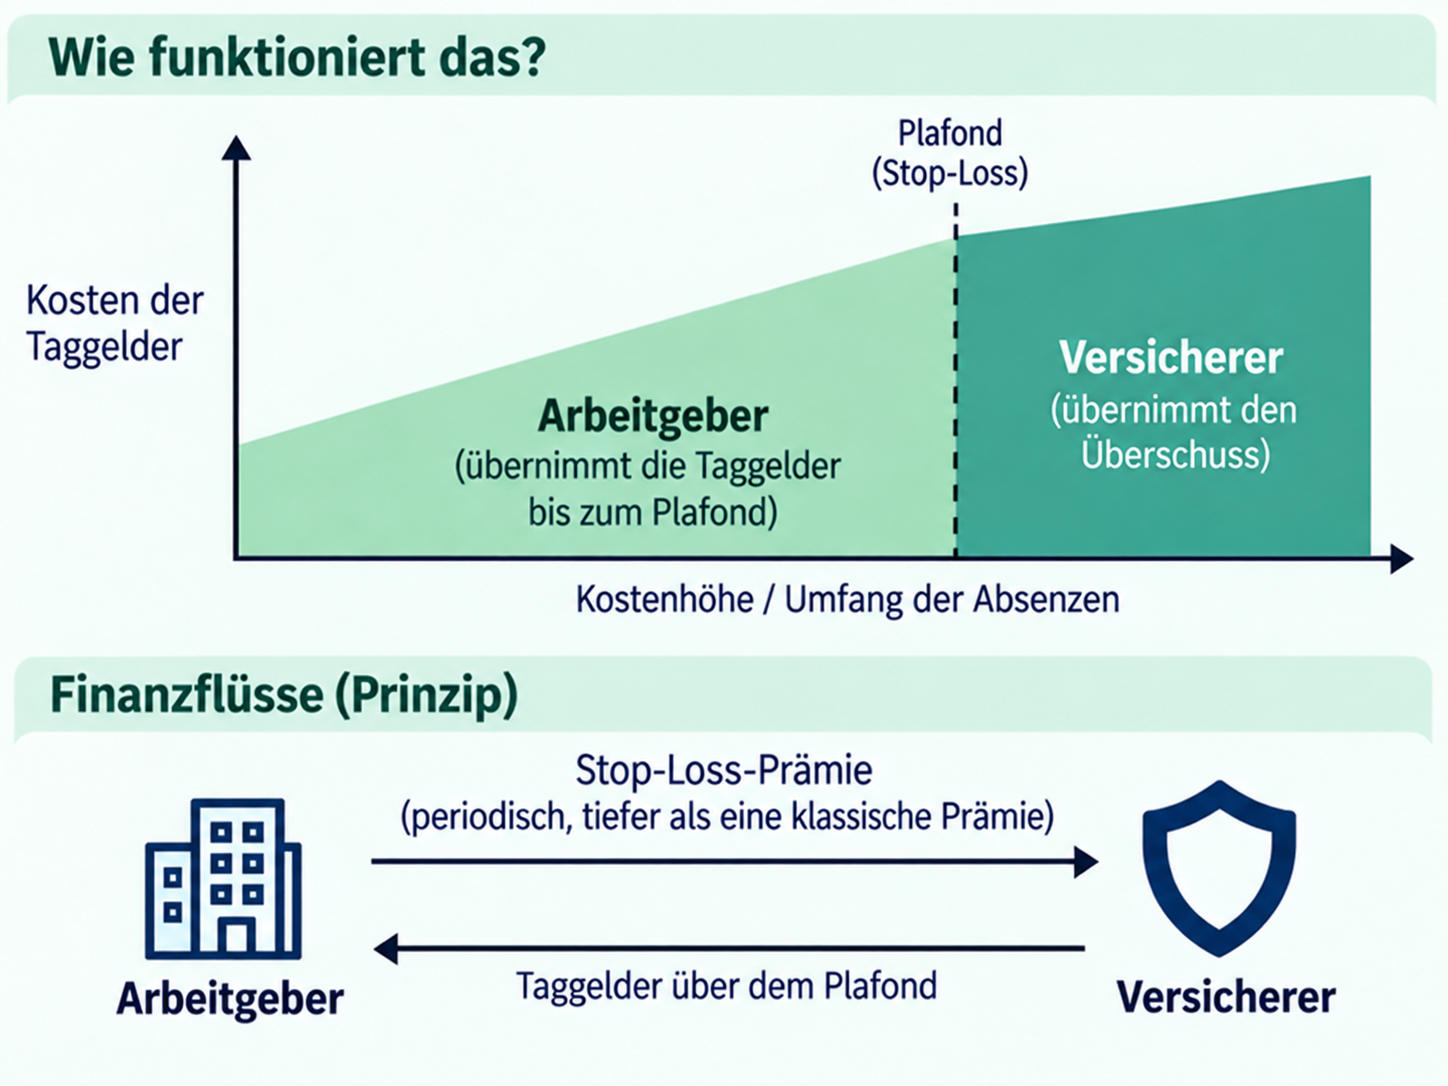
Das Prinzip ähnelt mehr oder weniger dem, was in den ersten 30 Tagen der Abwesenheit gilt: Das Unternehmen finanziert die Entschädigungen bis zu einer festgelegten Obergrenze selbst, während ein Versicherer die Kosten übernimmt, die diese Schwelle überschreiten würden. Folglich beschränkt sich die Höhe der Prämie auf das für den Arbeitgeber „inakzeptable“ (oder aussergewöhnliche) Risiko.
In diesem Modell richtet sich die Obergrenze insbesondere nach der bisherigen Schadenhäufigkeit des APH und der finanziellen Leistungsfähigkeit des Unternehmens. So kann ein APH, dessen Krankengeldzahlungen üblicherweise bei etwa einer Million Franken pro Jahr liegen, beschliessen, dieses Risiko bis zu 1,3 Millionen selbst zu tragen. Erreichen die Ausgaben 900’000 Franken oder 1,1 Millionen, gehen sie zu Lasten der Einrichtung. Steigen sie in einem Ausnahmejahr auf 1,6 Millionen, springt der Versicherer gemäss den vertraglichen Bestimmungen für den Teil ein, der die vorgesehene Obergrenze überschreitet.
Zudem übernimmt der Versicherer ab einer festgelegten Wartefrist die Betreuung der Fälle, wobei ihm Verwaltungsgebühren in Rechnung gestellt werden, die sich prozentual nach den ausgezahlten Leistungen berechnen. So kann das APH weiterhin von den unverzichtbaren spezialisierten Dienstleistungen profitieren:
- Besuche bei erkrankten Mitarbeitern;
- Case Management und Unterstützung bei der Wiedereingliederung;
- Anträge auf medizinische Gutachten;
- die Dienste eines Vertrauensarztes;
- die Einschaltung der Betrugsbekämpfungsstelle.
Sollte der Versicherer zudem der Ansicht sein, dass keine Leistungen mehr fällig sind, wendet sich das Unternehmen direkt an den Mitarbeiter, wodurch der Leitung des APH ein offener Konflikt mit ihrem Mitarbeiter erspart bleibt.
Diese Lösung ermöglicht es dem Versicherer, kein finanzielles Verlustrisiko mehr aus dem laufenden Geschäft einzugehen, aber er erzielt auch keinen Gewinn mehr aus dem Risiko: Er wird lediglich für seine Verwaltungsarbeit vergütet. Der Stop-Loss ermöglicht es somit, einen Teil der Vorteile der Selbstversicherung zu bewahren und gleichzeitig das Risiko eines Ausnahmejahres zu begrenzen sowie die Unterstützung des Versicherers bei der Fallbearbeitung aufrechtzuerhalten.
Sich selbst zu versichern bedeutet nicht nur, selbst zu zahlen
Bei einer Erwerbsausfallversicherung geht es nicht nur um die Auszahlung von Leistungen. Wenn ein Mitarbeiter mehrere Wochen oder Monate lang abwesend ist, muss jemand seinen Fall bearbeiten, den Leistungsanspruch prüfen, die notwendigen Abstimmungen mit den Sozialversicherungen (IV, BVG usw.) sicherstellen und, falls erforderlich, einen Vertrauensarzt hinzuziehen oder eine Begleitung im Hinblick auf die Rückkehr an den Arbeitsplatz organisieren.
Auch wenn man sich von einem traditionellen Versicherungsmodell löst, entfallen diese Aufgaben nicht. Sie müssen vom Arbeitgeber übernommen oder an externe Dienstleister vergeben werden.
Ein APH, das sich für die Selbstversicherung entscheidet, muss daher sicherstellen, dass es den entsprechenden Aufwand in seiner Kalkulation berücksichtigt hat, beispielsweise durch die interne Übernahme eines Teils der Aufgaben und den Abschluss eines Vertrags mit einem externen Vertrauensarzt. Genau darin liegt der Vorteil des Stop-Loss-Modells: Es gewährleistet diese Betreuung und die medizinischen Gutachten, ohne dass die Institution gezwungen ist, alles intern neu aufzubauen.


